2026濮阳老板必懂的三大财务报表:资产负债表、利润表、现金流量表怎么看
在濮阳,很多老板一年到头只看两个数:银行余额和交了多少税。但公司真正赚不赚钱、钱卡在哪儿、明年能不能撑住,答案都在三张表里。这篇不讲会计分录,只讲老板视角怎么看表、抓哪几个数,看完你就能和会计对上话,也能判断自己的财务是否健康。
一、资产负债表:公司有多少家底
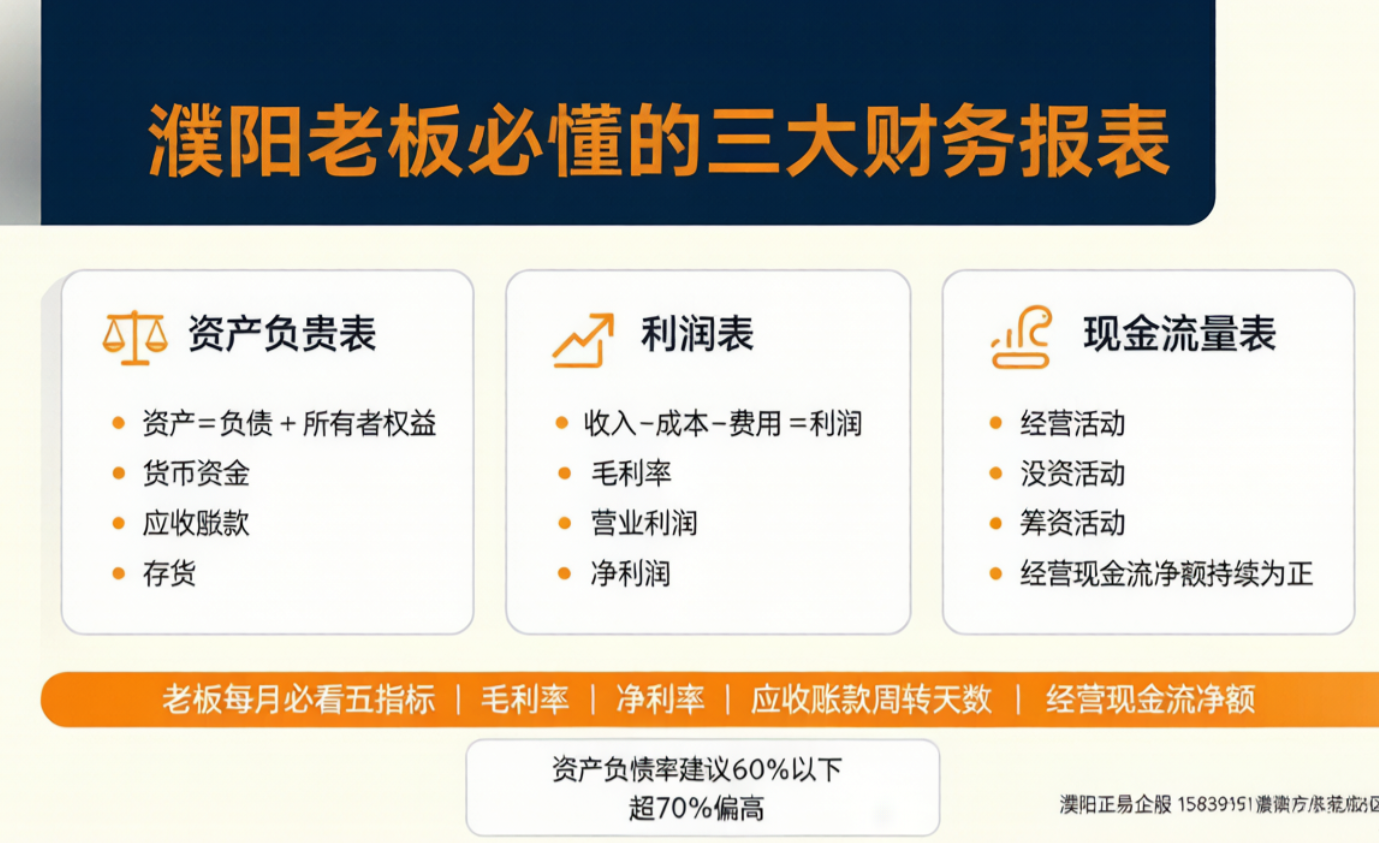
资产负债表是某一时点的"快照",核心恒等式是:资产 = 负债 + 所有者权益。左边是钱变成了什么(资产),右边是钱从哪儿来(借的、还是股东自己的)。
老板只看这几项就够了
货币资金:账上真正能动用的钱,不等于老板能随便拿的钱。
应收账款:客户欠你的钱。这是最容易被忽视的风险点——利润表上"赚了",但钱在客户手里。
存货:压在仓库里的钱。滞销存货会同时吃掉利润和现金流。
应付账款:你欠供应商的钱,是占用上游的无息资金,但拖太久会伤信用。
短期借款:一年内要还的钱,要和货币资金对着看。
关键指标——资产负债率:负债总额 ÷ 资产总额。濮阳中小微企业一般建议控制在 60% 以下,超过 70% 属于偏高,银行授信和供应商账期都会受影响。
二、利润表:公司到底赚不赚钱
利润表是一段时间的"录像",逻辑是:收入 − 成本 − 各项费用 = 利润。
三个利润,别看混了
毛利率 =(收入 − 成本)÷ 收入。反映产品或服务的赚钱空间,是定价和议价能力的体现。
营业利润:毛利减去销售、管理、财务费用后的结果,反映主营业务的真实盈利能力。
净利润:扣除所得税后的最终成果,是股东真正能分配的基数。
最常见的误判:"利润表上有利润,公司就该有钱"。不一定。利润是按权责发生制算的,只要开票确认收入就算利润,哪怕一分钱没收到。所以利润高、账上没钱,是很常见的——问题出在现金流,不在利润。

三、现金流量表:公司的生死线
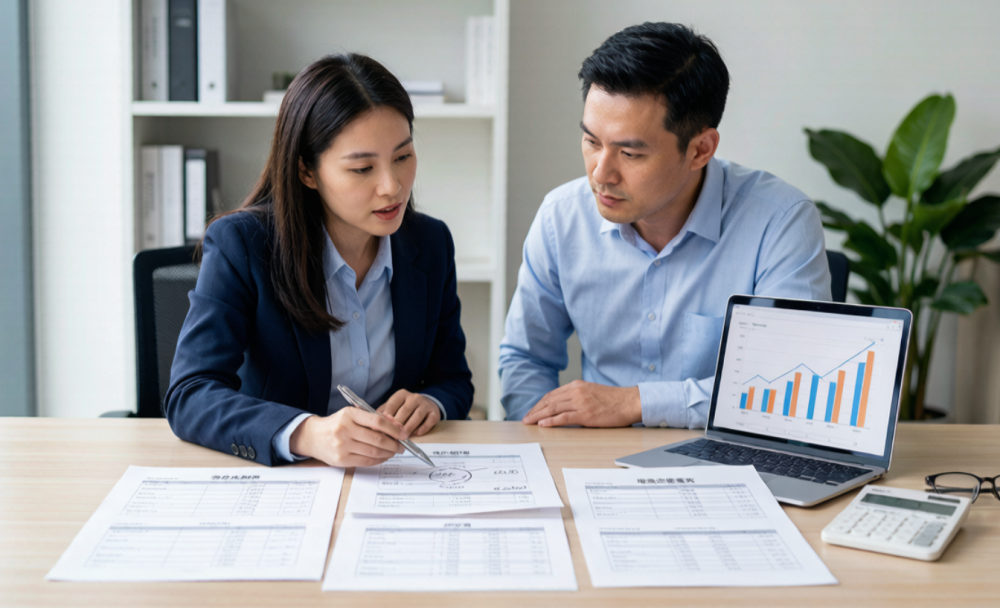
现金流量表按收付实现制记录真金白银的进出,分三部分:经营活动现金流(主营业务的钱)、投资活动现金流(买设备、对外投资)、筹资活动现金流(借款、股东投入、分红)。
判断标准很直接:经营活动现金流净额持续为正,说明主业自己在造血;如果长期为负、全靠借款或股东垫资维持,规模再大也很危险。很多"突然倒下"的公司,倒下的直接原因都是现金流断裂,而不是亏损。
四、老板每月必看的五个指标
| 指标 | 怎么看 | 预警信号 |
|---|---|---|
| 毛利率 | 与去年同期、同行业对比 | 持续下滑,说明成本失控或被迫降价 |
| 净利率 | 净利润 ÷ 收入 | 有收入无利润,费用端需要动刀 |
| 应收账款周转天数 | 平均多久收回货款 | 明显长于约定账期,坏账风险上升 |
| 资产负债率 | 负债 ÷ 资产 | 超过 70% 偏高,融资与账期受压 |
| 经营活动现金流净额 | 主业造血能力 | 连续为负,靠借款或垫资续命 |
五、看报表时最容易踩的三个误区
把银行余额当利润:余额里可能有刚收的预收款、还没付的货款,不代表赚到的钱。
把应收账款当收入:账龄越长越不值钱,超过约定账期就要启动催收。
公私不分导致数据失真:老板个人卡收公司经营款、个人垫资不入账,会让三张表全部失真,看再多遍也没意义。
如果第三条中了:先做资金与往来清理,把公私账户分开、个人往来厘清,再谈看报表。这一步对应的是乱账清理,否则后续所有经营分析都建立在错的数据上。
正易企服能做什么:不只是记账报税,更提供看得懂的月度经营分析报告——毛利率与净利率趋势、应收账款账龄与催收提醒、现金流预警、税负测算与合规建议。财务外包 800-3000 元/月,含月度经营分析;代理记账 199 元/月起。
五、常见问题
濮阳老板三张表先看哪一张?
建议先看现金流量表看生死,再看利润表看赚不赚钱,最后看资产负债表看家底和风险。现金流断裂是企业最常见的直接倒闭原因。
利润表有利润但账上没钱正常吗?
常见但有风险。利润按权责发生制确认,开票即计收入,钱可能还在应收账款里。要看应收账款周转天数和经营活动现金流净额。
资产负债率多少算安全?
中小微企业一般建议在60%以下,超过70%属于偏高,会影响银行授信和供应商账期。不同行业差异较大,应结合行业特点判断。
应收账款一直收不回怎么办?
先做账龄分析,超过约定账期的启动分级催收;同时调整客户信用政策与结算方式。必要时通过法律途径主张权利,并按规定计提坏账。
财务外包和代理记账有什么区别?
代理记账侧重票据处理与按期申报,解决合规问题;财务外包在此基础上增加管理会计职能,如月度经营分析报告、预算与现金流管理、税务筹划,解决决策问题。
濮阳本地办理,交给正易企服
注册公司 · 代理记账 · 财税咨询 · 乱账清理 · 财务外包 · 资质代办,一站式办结
📞 立即咨询:杨经理:15839391165(微信同号)
韩经理:15839215110(微信同号)
🏢 公司地址:濮阳市华龙区崛起时代C座1606
🌐 官方网站:https://www.zy7f.cn
 售前咨询专员
