2026濮阳企业所得税税前扣除凭证指南:能扣什么、凭什么扣、凭证不合规怎么办
很多濮阳老板以为"钱花了就能税前扣除",到了汇算清缴才发现:支出真实发生了,却没有合规凭证,最终被纳税调增,白白多缴一笔企业所得税。本文按现行规定,把能扣什么、凭什么扣、凭证不合规怎么补救讲清楚。
一、税前扣除的三条基本原则
一项支出想在企业所得税前扣除,必须同时满足三个条件,缺一不可:
真实性——支出确实发生,有实际资金流出和业务事实;
相关性——与取得收入直接相关,不是与经营无关的个人消费;
合理性——金额、标准符合生产经营常规,不是明显畸高或变相分配。
这三条是税务机关判断的第一道关口。即便发票是真的,若被认定为与经营无关(比如老板个人消费、家庭开支),同样不能扣除。
二、扣除凭证的两大类
按来源划分,税前扣除凭证分为外部凭证和内部凭证两类:
| 类别 | 具体形式 | 适用情形 |
|---|---|---|
| 外部凭证 | 发票、财政票据、完税凭证、收款凭证、分割单 | 向外部单位或个人购买货物、劳务、服务、无形资产、不动产而发生的支出 |
| 内部凭证 | 工资表、折旧计算表、成本分摊表、领料单、出入库单 | 企业自制、用于核算内部成本费用的会计原始资料 |
需要特别注意:发票不是唯一的扣除凭证。工资、折旧、自制半成品成本结转等,靠内部凭证即可扣除。

三、小额零星支出的"500元"标准
向个人采购、找临时工、请零散劳务,对方无法开票是濮阳小微企业最常见的痛点。现行规定给出的处理路径是:
对方为已办理税务登记的个体户或企业:必须取得发票;
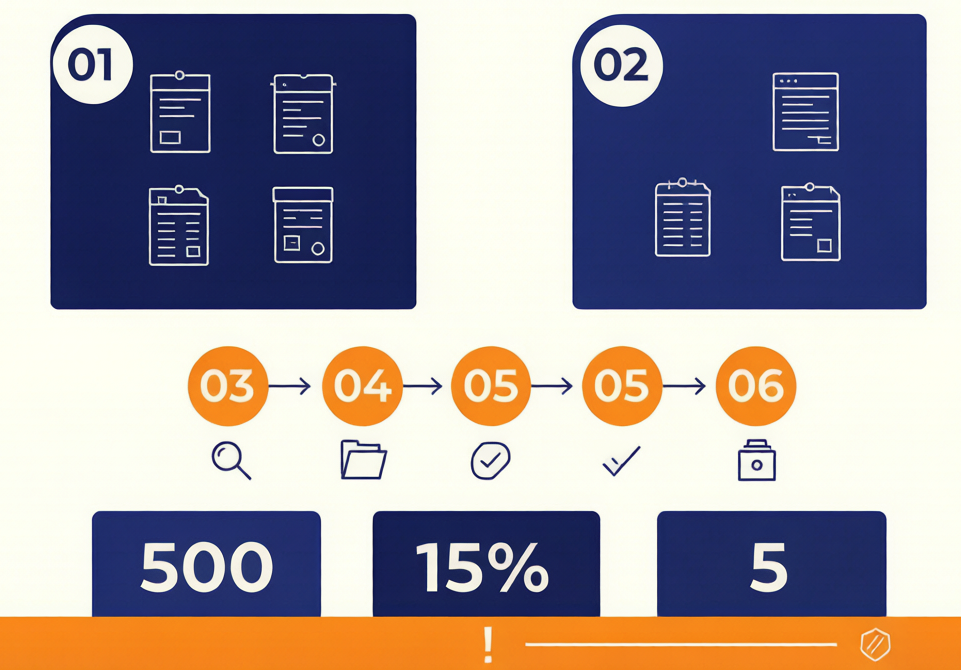
对方为无需办理税务登记的个人,且单次销售额不超过500元:可以凭收款凭证扣除,凭证需写明收款单位名称、个人姓名及身份证号、支出项目、收款金额;
超过500元的:应引导对方到税务机关代开发票,或调整合作方式。
把大额支出拆成多张500元以下收据,是典型的违规操作。税务核查时会按实质重于形式原则合并认定,不仅不能扣除,还可能因凭证不实被追缴税款并处罚。
四、几类有限额、不是全额扣除的支出
| 项目 | 扣除限额 | 超出部分处理 |
|---|---|---|
| 业务招待费 | 按发生额的60%扣除,且不超过当年营业收入的5‰ | 超出部分不得扣除,也不得结转 |
| 广告费和业务宣传费 | 不超过当年营业收入15%(化妆品制造、医药制造、饮料制造等特殊行业为30%) | 超出部分可结转以后年度扣除 |
| 职工福利费 | 不超过工资薪金总额14% | 超出部分不得扣除 |
| 工会经费 | 不超过工资薪金总额2%(凭工会组织专用收据) | 超出部分不得扣除 |
| 职工教育经费 | 不超过工资薪金总额8% | 超出部分可结转以后年度扣除 |
业务招待费的"双限"最容易被忽略:既要按60%打折,又不能超过营收的5‰,两者取低。一家年营收1000万的公司,招待费即便只花了10万,也只能扣5万。
五、绝对不能税前扣除的支出
下列支出无论是否有发票,一律不得扣除:
税收滞纳金;
罚金、罚款和被没收财物的损失(经营性违约金、罚款可以扣除);
赞助支出;
未经核定的准备金支出;
与取得收入无关的其他支出;
投资者或职工支付的商业保险费(特殊工种人身安全险等除外)。
六、汇缴前拿不到凭证怎么办
实践中常遇到"钱付了、票没到"的情况,处理规则是这样的:
企业应在当年度企业所得税汇算清缴期结束前(次年5月31日前)取得税前扣除凭证;
因对方注销、撤销、吊销营业执照或被认定为非正常户等原因无法补开的,可凭工商注销证明、机构撤销证明、破产公告、非正常户认定证明等资料证实支出真实性后扣除;
税务机关检查发现应取得而未取得凭证的,会先告知企业,企业应在60日内补开或换开;
按期补开的可以扣除;逾期仍无法取得的,该支出不得在发生年度扣除;
以后年度取得符合规定的凭证的,可追补至支出发生年度扣除,追补年限不超过5年。
这意味着凭证不是"过期作废",而是可以追补。但追补需要主动申请、留存完整证据链,比一开始就拿到票麻烦得多。
七、凭证不合规的后果与自查建议
不合规凭证(品名不符、三流不一致、抬头错误、虚假发票)被查实的后果是三重叠加:补缴企业所得税、按日加收万分之五的滞纳金、并处不缴或少缴税款0.5倍至5倍罚款。
建议濮阳企业从三件事做起:一是建立支出凭证取得标准,写进报销制度;二是每月对账时同步检查进项票与业务的匹配性;三是每年汇算清缴前集中清理一次挂账与无票支出。若历史遗留问题较多,通常需要先做一轮账务梳理。
濮阳正易企服 · 本地一站式企业服务
公司注册 · 代理记账 · 财税咨询 · 乱账清理 · 财务外包 · 资质代办。材料清单、办理周期与费用一次性讲清,进度实时同步。
濮阳正易企服 | 电话:15839391165 | 地址:濮阳市华龙区崛起时代C座1606
服务范围:濮阳市(华龙区、濮阳县、清丰县、南乐县、台前县、范县)
常见问题解答
没有发票的支出一定不能税前扣除吗?
不一定。工资薪金、固定资产折旧、无形资产摊销等支出,凭企业自制的内部凭证即可扣除;向个人零星采购单次不超过500元的,可凭载明收款人姓名、身份证号、支出项目和金额的收款凭证扣除。但大额支出必须有发票。
去年的支出今年才拿到发票,还能扣除吗?
可以追补。企业以后年度取得符合规定的凭证,可以追补至该支出发生年度扣除,追补年限不超过5年。需要向税务机关专项申报并说明情况,同时留存合同、付款凭证等证据链。
老板个人的消费开支取得公司抬头发票,能扣除吗?
不能。税前扣除要求支出与取得收入直接相关。以公司名义开具但实质为个人消费的支出,属于与经营无关的支出,税务机关会作纳税调增,严重的还可能被认定为变相分配利润。
业务招待费和广宣费怎么区分?
业务招待费是宴请客户、赠送礼品等交际应酬支出,限额为发生额60%且不超过营收5‰;广告费和业务宣传费是为推广产品服务发生的广告投放、宣传物料支出,限额为营收15%。两者的税务处理不同,核算时应分开归集。
对方公司已经注销,拿不到发票怎么办?
可凭工商注销证明、破产公告等资料,配合合同、付款凭证、货物验收记录等证据链,证实支出真实性后予以扣除。建议在付款前先通过国家企业信用信息公示系统查询对方经营状态。
税前扣除凭证需要保存多久?
会计凭证、账簿等会计档案的保管期限一般为30年。企业应在规定期限内妥善保管扣除凭证及配套合同、付款凭证、验收单据,以备税务机关检查。
濮阳企业做一次凭证合规梳理要多久、多少钱?
凭证梳理的工作量取决于业务笔数和账套完整度。一般小微企业集中清理当期凭证与无票支出,周期在15至30天,费用通常在2000至8000元区间。若涉及多年度历史遗留问题,需先评估账套状况再定方案。
 售前咨询专员
