濮阳公司股权转让办理全攻略:流程、税费与四个必坑点(2026最新)
股权转让最容易出错的地方,是把顺序搞反:很多老板先去办工商变更,结果被退回——因为个人股权转让要先完成个税申报,才能办理工商变更。另一个高频坑是「0元转让」,看似不用交税,实际大概率被税务机关按公司净资产核定征收。
一、先分清:你要办的是哪种股权变化
三种情形办理路径完全不同,先对号入座:
股权转让:股东把持有的股权卖给他人(内部股东或外部第三人),股东变了。
增资扩股:公司增加注册资本,新股东投钱进来,原股东股权被稀释,但原股东没卖股权、没拿钱,通常不涉及个税。
减资退股:公司减少注册资本,股东收回部分出资,涉及减资程序与个税。
判断标准很简单:钱是进了股东口袋,还是进了公司账户。进股东口袋是转让,进公司账户是增资,这是两条完全不同的税务路径。
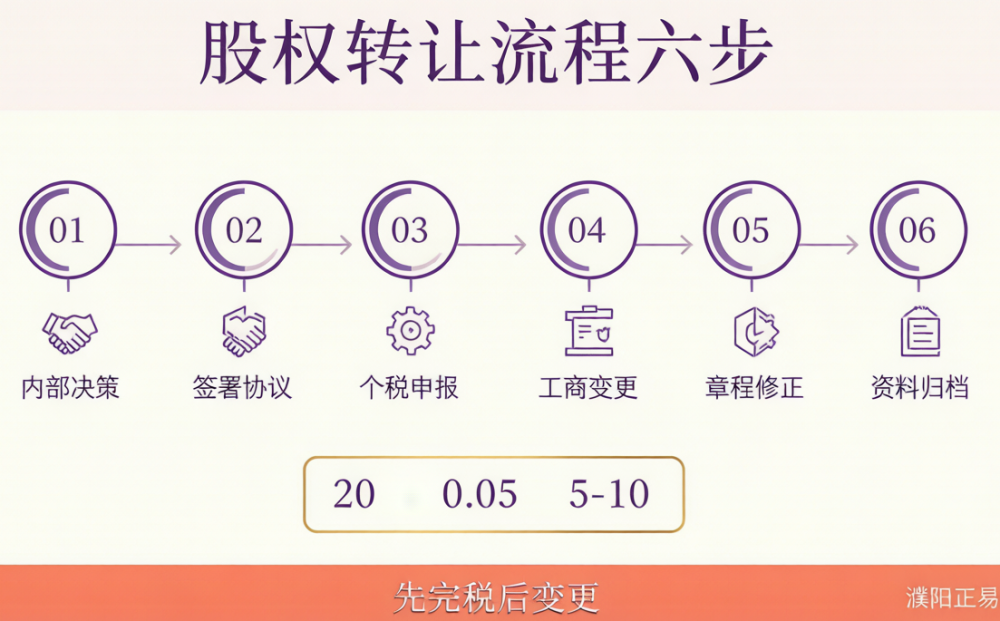
二、六步完整流程:顺序不能乱
内部决策:向其他股东书面通知转让事项,其他股东在同等条件下有优先购买权;需取得其他股东过半数同意,并拿到放弃优先购买权的书面声明。
签署股权转让协议:明确转让方、受让方、转让比例、价格、支付方式、债权债务归属、交割时点、违约责任。
个税与印花税申报:个人转让股权按财产转让所得缴纳个税,税率 20%;双方就产权转移书据缴纳印花税,税率万分之五。
工商变更登记:提交变更申请,换发营业执照,工商变更环节一般 5-10 个工作日。
章程修正与股东名册更新:修改章程相应条款,更新股东名册,向新股东签发出资证明书。
资料归档:决议、协议、完税凭证、变更通知书、新章程等全套留存。
很多地方已经实行「先税后照」:个税没申报完,工商变更会卡住。别先跑工商再补税,白跑一趟。

三、税费怎么算:两个数字必须记住
| 税种 | 纳税人 | 税率 | 计税依据 |
|---|---|---|---|
| 个人所得税 | 转让方(个人股东) | 20% | 转让收入 − 股权原值 − 合理费用 |
| 印花税 | 转让双方各自缴纳 | 万分之五 | 产权转移书据所载金额(转让价款) |
举例:某股东原始出资 50 万元,以 80 万元转让,合理费用忽略,则应纳个税 =(80 − 50)× 20% = 6 万元;双方各自缴纳印花税 = 80 万 × 0.05% = 400 元。
企业股东转让股权不适用个税,按企业所得税处理;但印花税规则相同。不要拿个人股东的算法套企业股东。
四、0 元或 1 元转让,为什么反而不省税
这是濮阳老板最常问、也最容易踩的坑。股权转让收入明显偏低且无正当理由的,税务机关有权按公司净资产核定转让收入。
公司有盈利、有房产、有土地、有知识产权、有大量未分配利润的,净资产通常高于原始出资,0 元转让必然被核定;
被核定后,不是按 0 元计税,而是按核定后的收入减去股权原值计算,税反而更高;
能主张正当理由的情形有限,例如能证明因国家政策调整导致生产经营受重大影响、或转让给能提供关键技术支持的人员等,需准备充分材料。
正确做法是先算一遍净资产,再定转让价格。价格与净资产差异较大又无正当理由的,申报时大概率被要求补充说明,严重的直接核定。
五、四个高频被卡原因
| 被卡原因 | 表现 | 怎么解决 |
|---|---|---|
| 未履行优先购买权程序 | 其他股东事后提出异议,变更被撤销 | 转让前书面通知全体股东,取得过半数同意并留存放弃声明 |
| 未申报个税 | 工商环节退回,要求先完税 | 先完成个税与印花税申报,取得完税凭证再办变更 |
| 转让价格明显偏低 | 被要求说明或核定 | 按净资产测算定价,准备正当理由材料 |
| 章程有限制性约定 | 章程规定转让需全体同意或禁止对外转让 | 先看章程,必要时先修改章程再转让 |
六、转让后别忘了这几件小事
税务信息同步:股东变化后及时更新税务系统的投资方信息;
银行账户与网银:涉及法人或受益所有人变化的,同步更新银行预留信息;
资质证照:部分行业许可证登记了股东信息的,需同步变更;
章程与名册:新章程、股东名册、出资证明书三件套更新到位;
账务处理:实收资本明细科目调整,相关凭证入账。
七、正易企服怎么做
转让前测算:净资产评估、税负测算、定价建议;
程序合规:股东会决议、优先购买权通知与放弃声明模板;
协议起草:转让协议关键条款把关;
税费申报:个税、印花税申报与完税凭证取得;
工商变更:材料准备与提交,5-10 个工作日;
后续同步:税务、银行、章程、名册一次办齐。
股权转让代办 2000-5000 元(含税费测算、协议把关与工商变更),具体按公司规模与股东人数报价。
常见问题解答
股权转让一定要交个税吗?
不一定。如果转让价格等于或低于股权原值(且能证明),没有所得就不用交个税。但价格明显偏低且无正当理由的,税务机关可按净资产核定转让收入,核定后仍可能产生税款。是否有税、交多少,取决于转让价与股权原值、净资产的对比。
0 元转让股权真的可以吗?
风险很高。申报价格明显偏低且无正当理由的,税务机关有权核定。公司净资产高于原始出资时,0 元转让必然触发核定,反而可能被按更高收入计税。正确做法是先按净资产测算定价,再决定是否转让、以什么价格转让。
印花税是转让方交还是双方交?
产权转移书据的印花税由书据的立据人各自缴纳,也就是转让方和受让方都要按转让价款的万分之五缴纳。双方各自算各自的,不能只由一方承担。
其他股东不同意转让怎么办?
有限责任公司股东向股东以外的人转让股权,应当经其他股东过半数同意,且其他股东在同等条件下有优先购买权。不同意的股东应当购买该股权,不购买的视为同意。实际操作中应书面通知并留存证据,避免事后争议。
先办工商变更还是先报税?
先报税。个人股权转让普遍实行先完税后变更的规则,个税与印花税申报完成后取得完税凭证,工商变更才能顺利受理。先跑工商通常会被退回,浪费时间。
股权转让需要评估吗?
不是强制要求,但涉及国有资产、或转让价格与净资产差异较大需要说明合理性时,评估报告是有力佐证。普通民营公司交易中,双方协商定价并留存定价依据(如近期财务报表)通常即可。
转让后新股东要承担公司原来的债务吗?
公司债务由公司以全部财产承担,股东以认缴出资额为限承担责任。新股东受让股权后,承继的是该股权对应的权利义务,包括未实缴部分的出资义务。因此转让前务必做尽调,查清公司债务与出资实缴情况。
濮阳正易企服 · 本地企业服务
公司注册 · 代办营业执照 · 代理记账 · 财税咨询 · 乱账清理 · 财务外包 · 资质代办
代理记账 199 元/月起,一般纳税人 399 元/月起;公司注册 800-1500 元;乱账清理 2000-8000 元。
濮阳正易企业服务有限公司
电话:15839391165
地址:濮阳市华龙区崛起时代C座1606
服务地区:濮阳市华龙区、濮阳县、清丰县、南乐县、台前县、范县
 售前咨询专员
