濮阳老板向公司借款的风险与合规路径:视同分红20%怎么防(2026最新)
老板常说「公司是我自己的,钱先拿去周转一下有什么关系」。在税务上关系很大:股东从公司借款,在纳税年度终了后既不归还、又未用于企业生产经营的,可能被视同利润分配,按 20% 征收个人所得税。濮阳不少企业的「其他应收款」科目里,躺着的就是这些年的借款。
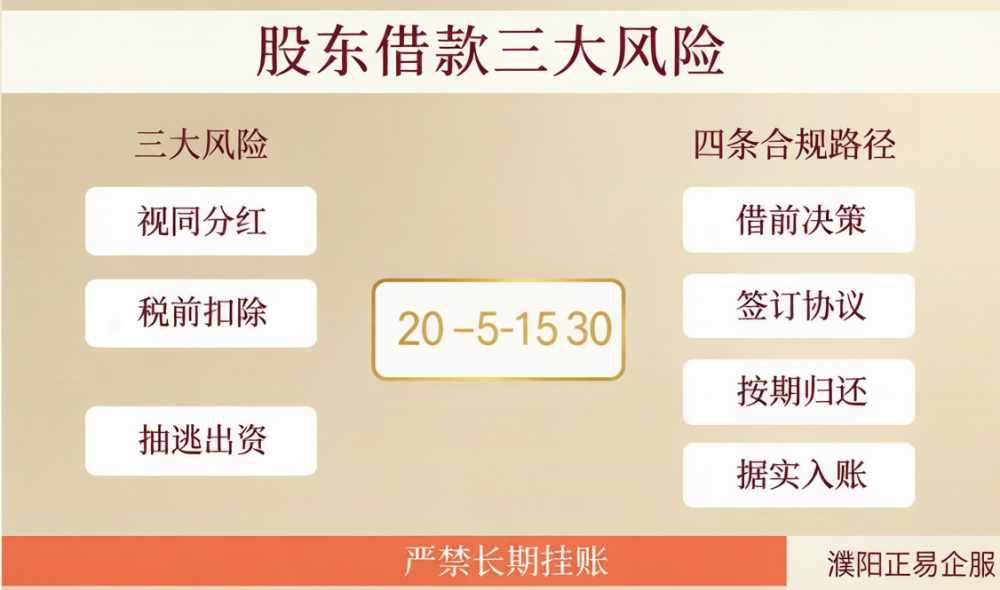

一、三大风险:借款不只是占款问题
| 风险类型 | 触发条件 | 后果 |
|---|---|---|
| 视同分红 | 股东借款纳税年度终了未归还且未用于经营 | 按 20% 征收个人所得税,企业未代扣代缴另有处罚 |
| 抽逃出资 | 实缴后短期内将资金转回股东 | 责令改正、罚款;股东在抽逃范围内承担补充赔偿责任 |
| 税前扣除争议 | 借款相关利息、费用处理不当 | 相关支出被纳税调增,补税并加收滞纳金 |
三条红线叠加时最危险:把刚实缴进去的钱又借出来、长期挂账不还、账上还挂着大额其他应收款——这三件事同时出现,几乎必然在核查中被点名。
二、视同分红到底怎么认定
政策逻辑是:股东从公司拿走钱,如果既不是工资、也不是分红、又长期不还,实质上等同于分配了利润,因此按利息、股息、红利所得征税,税率 20%。
看时点:规则看的是纳税年度终了时的状态,不是看中途有没有还过;
看用途:能证明用于企业生产经营的(如备用金、差旅预支、采购周转并有完整凭证),不属此列;
看期限:跨年度长期挂账是典型的高风险状态;
看主体:个人股东适用 20% 个税规则;企业股东按各自规则处理,不适用该条。
「年底还上、年初再借」的滚动操作不能规避——因为每个纳税年度终了都要看一次状态,且反复操作会被认定为刻意规避。
三、四条合规路径:想拿钱,走对路
工资薪金:按正常薪酬发放,依法代扣代缴个税,企业可作工资薪金支出税前扣除。适合长期、稳定的取酬需求。
利润分配(分红):先缴企业所得税,再按 20% 代扣个税后分配给股东。税负明确、路径最干净。
真实借款并按期归还:签订书面借款合同、约定利率与期限、按期归还、据实入账。关键是不跨年度挂账,用途清晰、凭证完整。
费用报销:真实发生的经营支出凭合规票据报销。注意必须是真实业务,不能把个人消费混入。
四条路的税负与合规成本不同,应在年初就把全年的取酬结构规划好,而不是年底临时从账上划钱。
四、其他应收款长期挂账怎么清理
账上挂着大额「其他应收款——股东」,是乱账最常见的症状之一。清理一般分五步:
逐笔核实:区分股东借款、员工备用金、押金保证金、往来款,分别建台账;
补齐凭证:能找到借款合同、付款审批、收款凭证的补齐归档;
分类处理:能归还的安排归还;确属费用的凭票核销;确属分红的补做分红并代扣个税;
账务调整:据实调整科目,冲销无法收回且不符合扣除条件的挂账;
制度重建:建立借款审批、期限管理与年度清理机制,防止再次累积。
清理周期一般 15-30 天,费用 2000-8000 元,取决于账套年限与凭证完整度。越早清理成本越低,拖到被核查时再补,很多凭证已经找不回来了。
五、已经借了,怎么办
| 情形 | 处理建议 |
|---|---|
| 当年借、当年能还 | 在纳税年度终了前归还,保留资金流水,风险最小 |
| 已跨年度未还 | 尽快归还或重构为合规路径;无法归还的评估视同分红纳税义务 |
| 确属经营用途 | 补齐合同、审批、使用凭证,证明与生产经营相关 |
| 实缴后借出 | 高度警惕抽逃出资认定,应尽快归还并咨询专业意见 |
六、三个配套动作:别只盯着借款本身
公私账户分设:经营款走对公账户,个人收支与公司收支分开,这是所有合规的前提;
借款审批留痕:书面合同、股东会或管理层审批、付款凭证三件套齐全;
年度清理机制:每年汇算清缴前核查一次往来科目,把风险处理在申报之前。
七、正易企服怎么做
往来科目专项体检:其他应收款、其他应付款逐笔核查与分类;
借款合规性评估:识别视同分红、抽逃出资风险点并给出处理顺序;
取酬结构规划:工资、年终奖、分红的组合设计与税负测算;
乱账清理:凭证补齐、账务调整、制度重建,15-30 天;
长期托管:代账 + 往来科目月度监控,避免问题再次累积。
乱账清理 2000-8000 元;代理记账小规模 199 元/月起,一般纳税人 399 元/月起。
常见问题解答
股东借款一定要在年底前还吗?
从税务角度看,纳税年度终了后既未归还又未用于生产经营的股东借款,存在被视同利润分配征收 20% 个税的风险。最稳妥的做法是在年度终了前归还,或事先通过工资、分红等合规路径安排取酬,而不是靠借款长期占用公司资金。
「年底还上、年初再借」能规避吗?
不能。规则看的是每个纳税年度终了时的状态,每年都要判断一次;而且反复滚动操作容易被认定为刻意规避,反而不利。真正的解决方式是规划好全年的取酬结构,减少对借款的依赖。
股东借款要签合同、约定利息吗?
建议签。书面借款合同能证明资金性质与用途,约定利率与还款期限能证明交易的真实性。没有合同、没有约定、长期不还的转账,在核查中最难举证,容易被直接认定为分红。
备用金算是股东借款吗?
性质不同。备用金是用于企业经营支出的周转资金,应有明确的用途、额度、审批与核销流程,并凭合规票据及时报销核销。长期挂账、无凭证、无法说明用途的「备用金」,在核查中很可能被按借款处理。
实缴出资后又借出来,会有什么后果?
风险较高。实缴资金属于公司财产,短期内转回股东,可能被认定为抽逃出资,面临责令改正与罚款,股东需在抽逃范围内对公司债务承担补充赔偿责任。若同时跨年度未还,还可能叠加视同分红的个税问题。
账上其他应收款很大,一定要清理吗?
建议清理。长期大额挂账会让资产负债表失真,影响银行贷款、招投标与股权转让的尽调结果;同时是税务核查的重点科目。清理后可还原真实财务状况,也便于后续合规管理。
已经借了好几年,现在补还来得及吗?
越早越好。可以先归还本金,再补齐合同与审批材料说明用途;确实无法归还的,应评估视同分红的纳税义务并主动处理。拖得越久,凭证越难补齐,举证难度和被认定的风险都会上升。
濮阳正易企服 · 本地企业服务
公司注册 · 代办营业执照 · 代理记账 · 财税咨询 · 乱账清理 · 财务外包 · 资质代办
代理记账 199 元/月起,一般纳税人 399 元/月起;公司注册 800-1500 元;乱账清理 2000-8000 元。
濮阳正易企业服务有限公司
电话:15839391165
地址:濮阳市华龙区崛起时代C座1606
服务地区:濮阳市华龙区、濮阳县、清丰县、南乐县、台前县、范县
 售前咨询专员
