濮阳社保缴费基数与工资不一致怎么办?风险、后果与整改流程
很多濮阳老板以为,社保"缴了就行",基数填多少没人管。实际上,社保缴费基数与员工实际工资是否一致,是社保稽核里最容易比对、也最容易被查实的一项——因为工资表和社保申报表是两份独立的材料,一比对就能看出差额。本文把核定规则、风险后果和整改流程一次讲清。
一、社保缴费基数到底按什么核定
社保缴费基数不是老板随口填一个数,它有明确的核定口径。简单说,职工个人的缴费基数,按本人上年度月平均工资确定;新入职员工,一般按起薪当月工资核定,次年再按上年度月平均工资调整。
同时存在上下限约束:本人月平均工资低于当地公布的缴费基数下限的,按下限缴纳;高于上限的,按上限缴纳。上下限每年由当地人社部门公布并执行,企业只需在规定申报期内据实申报一次。
| 情形 | 基数核定口径 | 常见错误 |
|---|---|---|
| 老员工 | 本人上年度月平均工资 | 不论工资多少,统一按下限填 |
| 新入职员工 | 起薪当月工资,次年随年度申报调整 | 试用期按下限,转正后才调整 |
| 工资低于下限 | 按当地下限缴纳 | 误以为可以再往下填 |
| 工资高于上限 | 按当地上限封顶 | 误以为要按实际全额缴纳 |
| 工资波动大 | 按年度月平均,不是某一个月 | 用最低那个月的数字申报 |
二、最常见的三种"不一致"
从我们接触的濮阳本地企业看,基数与工资不一致基本集中在三种情形:
全员按下限缴——不论员工实际工资是三千还是八千,一律按当地最低基数申报。这是占比最高、也最容易被比对出来的一类。
拆分工资结构——把工资拆成"基本工资 + 绩效 + 补贴 + 报销",只把基本工资部分拿去申报。只要工资表、银行代发流水与申报基数对不上,差额立刻显现。
部分人员不缴——试用期不缴、临时工不缴、员工"自愿放弃"。这类问题比基数低更严重,因为它不是差额问题,而是应缴未缴。
需要澄清的一点:员工签了"自愿放弃社保承诺书",并不能免除企业的法定义务。这类承诺书本身不具有对抗社保征收的效力,员工事后仍可主张补缴。
三、不一致是怎么被发现的
社保稽核很少靠"上门翻账",更多是数据比对。常见的几条线索:
工资与基数比对:个人所得税全员全额明细申报的工资数据,与社保申报基数交叉比对,两者长期背离会形成疑点。
银行代发流水:对公账户代发工资的金额,与社保申报基数明显不匹配。
投诉举报:离职员工因补偿、工伤等问题投诉,往往一并带出基数问题。
行业与规模比对:同行业、同规模企业的人均基数明显偏低,会被列入重点核查名单。
这也是为什么我们一直强调:个税申报、社保申报、工资表三者必须口径一致。很多企业三套数字各自为政,平时看不出问题,一比对全线暴露。
四、被查实后要付出什么代价
一旦被认定少报基数或应缴未缴,企业面临的通常包括三部分:
| 项目 | 后果 | 说明 |
|---|---|---|
| 补缴本金 | 按差额补足单位与个人部分 | 追溯期内的差额全部要补 |
| 滞纳金 | 自欠缴之日起按日加收 | 拖得越久,滚得越多 |
| 行政罚款 | 欠缴数额一倍以上三倍以下 | 逾期仍不缴纳的,可对直接责任人一并处罚 |
| 连带影响 | 工伤待遇、生育待遇由企业自担 | 未缴期间发生工伤,本应由基金支付的部分转由企业承担 |
最容易被低估的一项:未依法缴纳期间,员工发生工伤的,本应由工伤保险基金支付的待遇,会转由企业自行承担。这一笔往往远高于补缴的社保费本身。
五、从自查到规范:五步整改
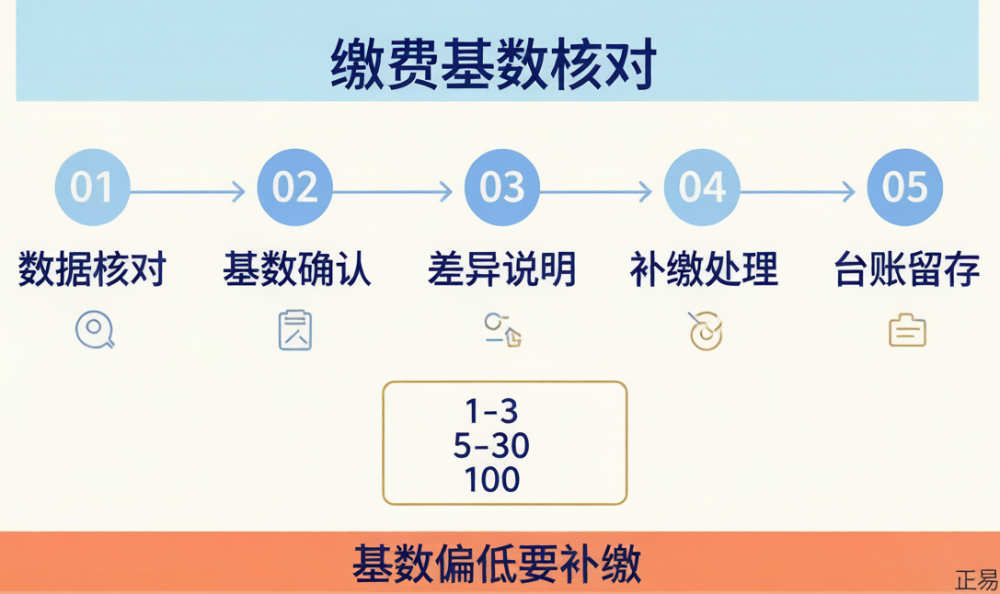
发现不一致之后,不建议直接冲去改申报数据,而应按顺序做:
数据核对:把工资表、个税明细申报、社保申报基数三份数据拉到同一张表上,逐人比对差额,算出每个人的实际差额与总额。
基数确认:按上年度月平均工资口径重新核定每人基数,核对是否触及上下限,形成新的基数清单。
差异说明:对差额形成的原因做书面梳理——是历史遗留、口径理解偏差还是结构拆分,这一步决定后续是主动补正还是被查后被动处理。
补缴处理:在年度申报期或按规定渠道完成基数调整与差额补缴,同步处理滞纳金测算。
台账留存:把新的基数核定表、工资表、申报回执归档,后续每年申报前复核一次,避免问题重复出现。
六、三个流传很广的误区
误区一:按最低基数缴几年都没事,法不责众
稽核看的是数据比对结果,不是企业数量。全员按下限缴,反而是比对时最显眼的一类。
误区二:员工自己要求不缴,出了事他自己负责
缴纳社保是法定强制义务,不因双方约定而免除。员工事后主张补缴的,企业仍需补缴,且可能同时承担滞纳金。
误区三:把工资改成报销发放就查不到
用报销、补贴名义发放的工资性支出,在银行流水和个税申报里依然有痕迹,反而可能被认定为刻意规避,性质比单纯填低基数更重。
七、什么时候建议交给专业机构
出现以下情况,自行处理的成本通常高于委托成本:
连续多年按下限申报,差额年限长、涉及人数多;
已经收到社保或税务部门的核查通知、整改通知;
工资结构复杂(含提成、计件、季节性用工),基数口径难以自行核定;
同时存在未缴、断缴、试用期未缴等多类问题。
正易企服提供社保开户、基数核定、月度申报与托管服务,月度托管一般 100-200 元/月;涉及历史差额测算与补缴的,按涉及年限与人数单独评估。相关用工与账务问题可一并纳入合规管家年度托管。
濮阳正易企服 濮阳本地一站式企业服务机构
咨询电话:15839391165(微信同号,24 小时免费咨询)
服务地址:濮阳市华龙区崛起时代 C 座 1606
服务范围:濮阳市华龙区、濮阳县、清丰县、南乐县、台前县、范县
常见问题解答
社保缴费基数低于实际工资,违法吗?
属于未如实申报缴费基数。社保经办机构可责令限期改正、补缴差额,并自欠缴之日起加收滞纳金;逾期仍不缴纳的,可处欠缴数额一倍以上三倍以下罚款。
社保基数每年什么时候调整?
一般在当地公布新一年度缴费基数上下限后,于规定的年度申报期内集中申报调整一次。具体时间以濮阳当地人社与社保经办机构公布的申报期为准,错过申报期通常要等下一年度。
新入职员工和试用期员工的基数怎么定?
新入职员工一般按起薪当月工资核定,次年随年度申报调整。试用期包含在劳动关系存续期间内,应当依法缴纳社保,不能单独把试用期按下限或不予缴纳。
员工签了自愿放弃社保承诺书,还用缴吗?
仍须缴纳。缴纳社保是法定强制义务,不因双方约定免除。此类承诺书不具有对抗社保征收的效力,员工事后仍可主张补缴。
补缴要不要交滞纳金?
要。自欠缴之日起按日加收滞纳金,补缴时间拖得越久,滞纳金金额越高。这也是建议尽早自查自纠的主要原因。
已经按低基数缴了几年,现在改会不会立刻被追缴?
是否追溯、追溯多久,取决于当地执行口径与具体情形。实务中更稳妥的做法是先完成差额测算,再通过年度申报期主动规范,把历史问题一次性收敛,避免持续累积。
社保基数调整和个税申报有关系吗?
有直接关系。个税全员全额明细申报的工资数据与社保缴费基数是稽核比对的主要口径,两者长期背离会形成疑点。建议工资表、个税申报、社保基数三者保持口径一致。
 售前咨询专员
