濮阳企业财税骗局怎么识别:四类常见陷阱与五步识别法
冒充税务机关、假退税、冒充老板指令转账、低价代账与虚开推销——本文拆解四类高发骗局的话术与目的,给出可立即执行的识别步骤与内部制度建议。
一、濮阳企业最常遇到的四类财税骗局
| 类型 | 常见话术 | 真实目的 |
|---|---|---|
| 冒充税务机关 | “你公司有一笔退税未领取”“账户将被冻结”“点链接核验信息” | 诱导点击钓鱼链接、下载远程操控软件,或骗取账户信息 |
| 假退税/假补贴 | “交一笔手续费即可到账”“先打保证金优先办理” | 以“先付费后办事”方式直接骗钱 |
| 冒充老板/财务负责人 | 通过聊天工具指令出纳“紧急付款”“先行转账” | 针对出纳的定向转账诈骗 |
| 低价代账与虚开推销 | “99 元全包”“缺成本票我这边有”“能帮你做低税负” | 低价引流后加价,或诱导取得虚开发票 |
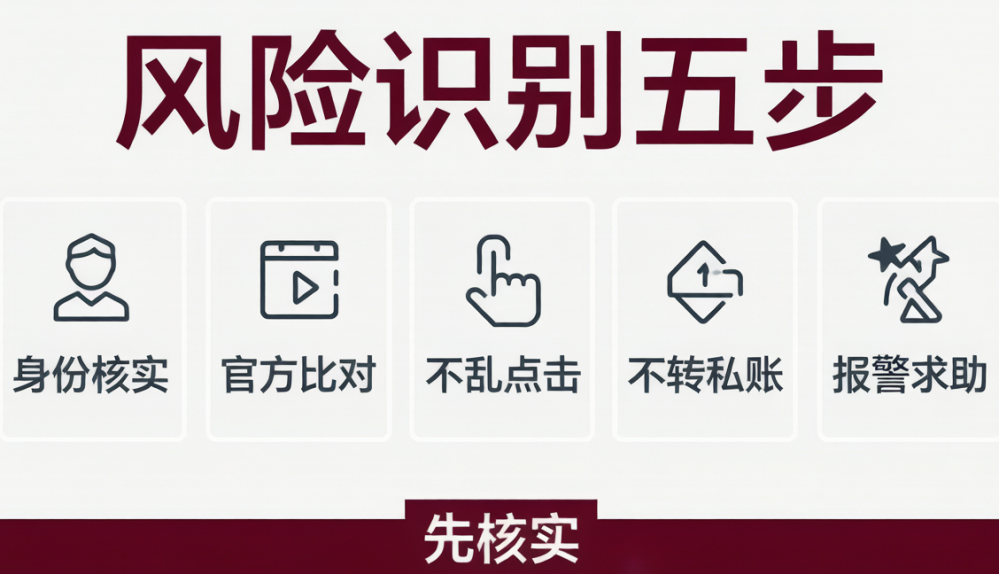
二、识别五步
身份核实:对方自称税务、市场监管、银行人员的,先问清姓名、单位、工号,再自行拨打官方公开电话回拨核实。
官方比对:登录电子税务局、国家企业信用信息公示系统或官方 App 自行查看,以系统显示为准,不听信对方口述。
不乱点击:短信、邮件中的链接一律不点,不下载对方提供的任何软件,不开启远程协助。
不转私账:任何要求转入个人账户、所谓“安全账户”“保证金账户”的指令,一律拒绝。
报警求助:已发生转账的,立即联系银行止付并报警;涉及账户信息泄露的,同步修改密码并通知开户行。
三、三条铁律
铁律一:税务机关不会通过短信链接要求企业转账,不会要求企业提供账户密码或验证码,不会要求企业向个人账户付款。
铁律二:所有退税、补贴、优惠都在电子税务局等官方渠道自行申报办理,不存在“交手续费优先办理”。
铁律三:出纳付款必须有独立于聊天工具的审批流程,任何“老板紧急指令”都要电话回拨本人二次确认。
四、低价代账的真实套路
先用超低价签单——以远低于成本的价格吸引签约,实际只做零申报或不做账。
后续逐项加价——年报、汇算、开票、异常处理逐项另行收费,总价远高于正常报价。
账目质量失控——凭证不归档、报表不交付,企业想换机构时拿不到完整资料。
以资料相要挟——续费争议时扣押账册凭证。会计资料所有权归企业,扣押属侵权,可依法追回。
五、虚开推销为什么最危险
“帮你解决成本票”“税负太高我这边有渠道”——这类推销的本质是虚开发票。取得虚开发票不得作为税前扣除凭证,已抵扣的要转出,已扣除的要调增补税,并加收按日 万分之五 的滞纳金;虚开增值税专用发票情节严重的,可依法追究刑事责任,最高可处无期徒刑。
为省下几万元税,换来的可能是补税加滞纳金加罚款,以及刑事风险。
六、企业可以立刻做的三件事
把电子税务局登录权限、办税人员实名信息集中到企业自己名下,不交由外部人员单独掌握。
建立付款双人复核制度,出纳付款前必须电话回拨指令人确认。
与代账机构签订书面合同,明确服务范围、交付物、资料归属与交接义务,避免口头约定。
骗局利用的是“怕被查”的心理。越是声称能帮你“摆平”的,越要先核实。真正的合规,从来不需要通过私下转账或特殊渠道完成。

常见问题解答
收到自称税务局的退税短信怎么办?
不要点击短信中的任何链接。自行登录电子税务局或拨打官方公开电话核实。税务机关不会通过短信链接要求企业转账,也不会索要账户密码、验证码。
对方说交手续费可以优先办理退税,可信吗?
不可信。所有退税、补贴均在电子税务局等官方渠道自行申报办理,不存在交费优先办理的说法,这是典型的假退税骗局。
出纳收到“老板”要求紧急转账的消息怎么办?
必须通过电话回拨老板本人二次确认,并执行双人复核。冒充老板、财务负责人指令出纳转账是针对企业的高发诈骗类型。
99 元一年的代账能签吗?
需高度警惕。远低于成本的报价通常只做零申报或不做账,后续以年报、汇算、开票、异常处理等名目逐项加价,且账目质量与资料交接缺乏保障。
“缺成本票我这边有渠道”能信吗?
不能。这类推销本质是虚开发票。取得虚开发票不得税前扣除,已抵扣需转出、已扣除需调增补税,并加收按日万分之五滞纳金;虚开增值税专用发票情节严重的依法追究刑事责任。
代账机构扣押账册凭证怎么办?
会计资料所有权归企业,扣押属侵权。应依据书面合同主张权利,要求限期移交并出具交接清单,必要时依法追责。
已经转账被骗了,第一步做什么?
立即联系开户银行申请止付并报警,同时保存聊天记录、转账凭证与对方账号信息;如涉及账户信息泄露,同步修改密码并通知开户行。
濮阳正易企业服务有限公司
咨询电话:15839391165
地址:濮阳市华龙区崛起时代C座1606
服务范围:公司注册、代理记账、财税咨询、乱账清理、财务外包、资质代办
 售前咨询专员
