濮阳企业工资发放与个税申报规范:全员全额明细申报该怎么做(2026最新)
"每个月工资都按时发了,个税应该没问题吧?"这是濮阳小微企业主最常有的误解。实际上,发工资和申报个税是两件独立的法定义务。发了没报、报了不全、基数对不上,都是税务机关重点关注的对象——而这类问题在账上往往一挂就是好几年。
一、发了工资 ≠ 报了税:这是两个独立义务
企业向员工支付工资薪金时,承担的是代扣代缴义务:先从工资里把应缴的个税扣下来,再按期缴入国库,同时把每个人的明细报送上去。只发工资不申报,或者只申报一部分人,都属于未履行义务。
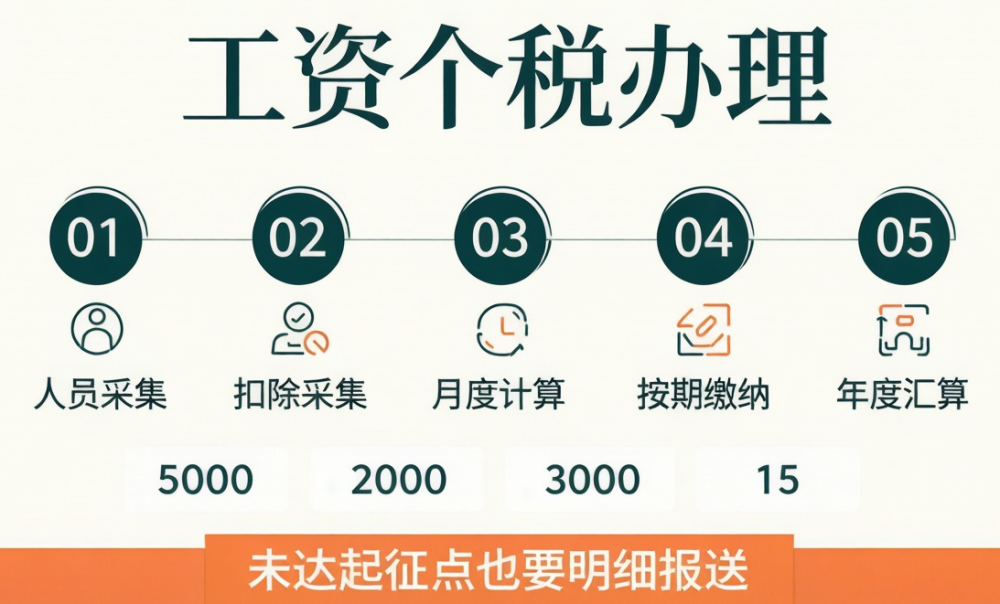
最容易被忽略的一条:实行的是全员全额明细申报——哪怕员工月薪低于 5000 元、算下来不用交税,也必须把他的姓名、身份证号、收入金额报上去。「没到起征点就不用报」是流传最广的错误认知。
二、全员全额明细申报:到底要报到什么程度
全覆盖:包括正式员工、试用期员工、临时用工、兼职人员,以及退休返聘人员。
逐人报送:每个人的身份证件类型与号码、收入项目、收入额、扣除项目、应纳税额。
按月报送:一般在每月 15 日前完成上月税款的申报缴纳(遇法定节假日顺延)。
实操提醒:人员信息采集是第一步——身份证号、手机号、入职日期必须准确,采集不完整会导致后续申报失败或专项附加扣除无法带出。
三、累计预扣法:为什么年中到手的钱变少了
工资薪金个税采用累计预扣法:以全年为单位累计计算,每月预扣时把当年截至本月的累计收入、累计扣除都算进去,再减去之前月份已经预缴的部分。
结果是:年初几个月税率低、到手多;随着累计收入跨过税率跳档,后面月份到手会逐渐减少。
这是正常的税制设计,不是公司算错了,也不是「被多扣了」。
全年下来多退少补——年度汇算时统一清算,多预缴的会退。
员工误解高发区:不少员工看到下半年到手变少,以为公司克扣。建议财务在年初就把这个规律说清楚,避免内部矛盾。
四、专项附加扣除:七项标准要会用
| 扣除项目 | 标准 | 要点 |
|---|---|---|
| 3岁以下婴幼儿照护 | 每个婴幼儿每月 2000 元 | 可由父母双方分摊 |
| 子女教育 | 每个子女每月 2000 元 | 含学前教育与学历教育 |
| 继续教育 | 学历每月 400 元;职业资格取得当年 3600 元 | 同一学历最长 48 个月 |
| 大病医疗 | 年度自付超 1.5 万元部分,限额 8 万元 | 在年度汇算时扣除 |
| 住房贷款利息 | 每月 1000 元 | 首套住房贷款,最长 240 个月 |
| 住房租金 | 按城市分档 1500 / 1100 / 800 元每月 | 与房贷利息不能同时享受 |
| 赡养老人 | 独生子女每月 3000 元 | 非独生子女分摊,每人不超过 1500 元 |
企业该做的:提醒并协助员工在个税 App 上填报。员工填了、企业没采集到,扣除就用不上;员工没填,等于白交税。这项服务成本低、感知强,是HR与代账方最该主动做的一件事。
五、年终奖怎么计税:两种方式差别不小
年终奖有两种计税方式:单独计税和并入综合所得计税。单独计税政策已延续至 2027 年 12 月 31 日。
单独计税:年终奖除以 12 找税率单独算,不与工资合并,通常对中高收入者更划算。
并入综合所得:与全年工资合并计算,适合全年综合所得较低、扣除未用满的人群。
建议:两种方式结果可能相差数千元,应由财务按人分别测算后再确定,不要全公司一刀切。
六、社保基数与工资不一致:越来越藏不住
社保征收职责划转税务部门后,工资薪金的个税申报数据与社保缴费基数已具备比对条件。长期按最低基数缴社保、而个税申报工资明显更高的企业,风险正在上升。
社保缴费基数应依据职工上年度月平均工资确定,在上下限范围内据实申报。
工伤保险待遇、生育津贴等与缴费基数直接挂钩,低报基数会损害员工实际权益。
员工一旦投诉或仲裁,企业往往需补缴并承担相应责任。
不要再签「自愿放弃社保承诺书」:这类约定不具备法律效力,不能免除企业的法定缴费义务。
七、四个高频错误与对应罚则
| 错误 | 后果 |
|---|---|
| 只报部分员工、漏报临时用工 | 责令限期改正,可处 2000 元以下罚款;情节严重 2000 元以上 1 万元以下 |
| 应扣未扣、未足额扣缴 | 向纳税人追缴,对扣缴义务人处应扣未扣税款 0.5 倍以上 3 倍以下罚款 |
| 逾期申报或未缴 | 滞纳金按日加收万分之五(年化约 18.25%) |
| 虚列人员、虚增工资冲减利润 | 属虚假申报,补税加滞纳金,并可能触发更严重后果 |
八、代账能帮上什么忙
按月完成人员信息采集、专项附加扣除同步、全员全额明细申报;
年终奖计税方式测算,帮每位员工选更省的方式;
工资表、个税申报、社保基数三方数据一致性检查;
年度汇算提醒与协助,避免员工漏汇算导致退税损失。
濮阳正易企服代理记账服务小规模 199 元/月起、一般纳税人 399 元/月起,工资个税申报纳入常规服务范围,人员增减变化也能及时同步处理。

常见问题解答
员工工资不到5000元,还需要申报个税吗?
需要。实行的是全员全额明细申报,无论是否达到起征点、是否需要实际缴税,都应按月逐人报送收入与扣除明细。只申报「需要交税的那几个人」属于申报不完整。
为什么员工下半年到手的工资比上半年少?
这是累计预扣法的正常现象。工资薪金个税以全年累计收入计算,随着累计额跨过税率跳档,后续月份预扣税额增加、到手减少。全年整体没有多扣,多预缴的部分会在年度汇算时退还。
临时工、兼职人员要不要申报个税?
要。只要存在工资薪金或劳务报酬性质的支付,就应纳入申报范围。用工形式不同,申报口径与税率计算方式有差异,建议由专业财务人员判断后处理。
年终奖单独计税政策到什么时候?
年终奖单独计税政策已延续至 2027 年 12 月 31 日。在此期间,单位仍可选择对年终奖单独计税或并入综合所得,建议逐人测算后选择更优方式。
社保可以按最低基数缴吗?
不可以。缴费基数应依据职工上年度月平均工资据实确定,在当地上下限范围内申报。长期低报存在被比对发现、补缴及承担责任的风险,且会损害员工的工伤、生育等待遇。
个税申报逾期会有什么后果?
逾期申报可被责令限期改正并处罚款;逾期缴纳税款则从滞纳税款之日起按日加收万分之五的滞纳金。应扣未扣的,还可能被处应扣未扣税款 0.5 倍以上 3 倍以下罚款。
代理记账包含工资个税申报吗?
正规代账服务通常包含人员信息采集、专项附加扣除同步与按月明细申报。签订合同时建议在服务清单中明确写入「工资薪金个税全员全额明细申报」,避免后续以「额外服务」名义另行收费。
濮阳本地企业服务,找正易企服
公司注册 · 代办营业执照 · 代理记账 · 财税咨询 · 乱账清理 · 财务外包 · 各类资质代办
材料规范、流程透明、进度可查,办完还能接着做账报税,避免"拿照容易、后续没人管"。
濮阳正易企业服务有限公司
咨询电话:15839391165
地址:濮阳市华龙区崛起时代C座1606
官网:https://www.zy7f.cn/
 售前咨询专员
