濮阳企业亏损弥补怎么操作:结转年限、计算顺序与台账管理(2026最新)
创业头几年亏损很常见,但亏损不是白亏——税法允许把当年亏损结转到以后年度,用以后的盈利去弥补,从而减少以后年度的企业所得税。问题在于:结转有年限(一般 5 年)、弥补有顺序(先亏先补)、前提是要先申报。很多濮阳老板吃亏在这三点上,白白损失了本可以抵税的亏损额。本文一次讲透。

一、什么是亏损弥补,能省多少税
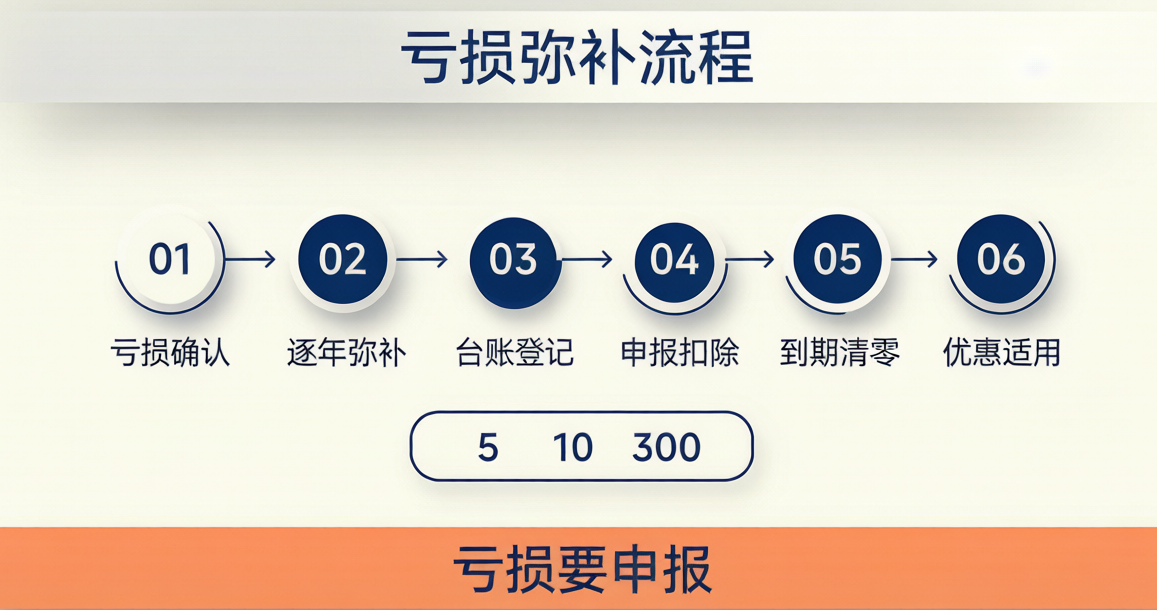
亏损弥补,是指企业某一纳税年度发生的亏损,准予用以后年度的所得弥补;以后年度所得不足弥补的,可以逐年延续弥补,但结转年限有上限。
举个直观的例子:2022 年亏损 100 万元,2023 年盈利 60 万元。若不考虑其他调整,2023 年可先弥补以前年度亏损 60 万元,当年应纳税所得额为 0,不用缴企业所得税;剩余未弥补的 40 万元继续结转到以后年度。
亏损弥补的本质是把税的时点往后推、把总额降下来。对小微企业而言,头几年亏损是常态,把这笔亏损用足,往往能省下真金白银。
二、结转年限:5 年还是 10 年
| 企业类型 | 结转年限 | 说明 |
|---|---|---|
| 一般企业 | 5 年 | 自亏损年度的次年起连续计算 |
| 高新技术企业 | 10 年 | 需具备有效的高新技术企业资格 |
| 科技型中小企业 | 10 年 | 需取得科技型中小企业入库编号 |
| 当年亏损 | 向后结转 | 我国企业所得税亏损只能向后结转,不能向前追溯退还以前年度已缴税款 |
年限是硬约束:5 年到期仍未弥补完的亏损,就不能再弥补了。所以台账里必须记清楚每一笔亏损的到期年度,快到期的优先安排弥补。
三、弥补顺序与计算方法:先亏先补
多个年度都有亏损时,按亏损发生的先后顺序依次弥补,即「先亏先补」。延续上面的例子继续演算:
| 年度 | 当年所得 | 可弥补以前年度亏损 | 弥补后应纳税所得额 |
|---|---|---|---|
| 2022 | −100 万(亏损) | — | 0,结转以后年度 |
| 2023 | 60 万 | 60 万 | 0,剩余待补 40 万 |
| 2024 | 50 万 | 40 万 | 10 万,2022 年亏损弥补完毕 |
| 2025 | 30 万 | 0(无待补亏损) | 30 万,正常计税 |
注意演算里的细节:2024 年所得 50 万,只能弥补剩余待补的 40 万,不能多补;超出部分 10 万正常计税。亏损是用一次少一次,不是重复抵扣。
四、四个常见误区,其中第一条最致命
| 误区 | 错在哪 | 正确做法 |
|---|---|---|
| 亏损就不用申报了 | 不申报,税务机关无法确认你的亏损额,这笔亏损等于白亏 | 亏损年度必须正常申报,亏损额以申报数据为准 |
| 亏损可以无限期结转 | 一般企业只有 5 年,超期作废 | 建台账记录到期年度,优先弥补临近到期的亏损 |
| 核定征收企业也能弥补亏损 | 核定征收按应税所得率计算,不存在亏损弥补的概念 | 想用足亏损,需转为查账征收并规范建账 |
| 亏损企业不用做汇算清缴 | 汇缴是法定程序,亏损企业同样要做 | 每年 5 月 31 日前完成年度申报 |
第一条是最致命也最常见的:企业亏了,老板觉得反正不用缴税就不申报。等两年后开始盈利,想弥补时才发现系统里没有亏损数据——这笔钱就没了。
五、亏损弥补台账怎么建
凡是连续亏损或亏损额较大的企业,都应建立亏损弥补台账,逐年滚动记录。建议至少包含以下字段:
亏损所属年度:哪一年发生的亏损;
亏损金额:以年度申报确认的金额为准;
可弥补截止年度:5 年(或 10 年)到期是哪一年;
已弥补金额:各年度累计已弥补多少;
剩余待弥补金额:还剩多少可用;
本年弥补额:当年实际弥补了多少。
台账不需要复杂,一张表就能管起来。关键是要每年更新、与申报数据核对一致,避免账面与税务口径出现差异。
六、亏损弥补与小微优惠的关系
小微企业优惠看的是应纳税所得额,也就是弥补亏损之后的金额。这意味着亏损弥补与小微优惠可以叠加享受:
先弥补以前年度亏损,把应纳税所得额降下来;
再适用小微企业优惠税率,进一步降低税负;
若同时符合研发费用加计扣除条件,还可继续调减。
顺序是:收入 − 成本费用 − 弥补亏损 − 调减项目(如研发加计)= 应纳税所得额,再按优惠税率计税。很多企业只盯税率,忽略了前面这一串可以合法降低税基的环节。
七、正易企服怎么做
亏损盘点:调取历年申报数据,确认各年度亏损额与到期年度;
台账建立:建立并逐年维护亏损弥补台账;
补申报处理:对历史漏报年度进行补充申报,争取确认亏损;
汇缴测算:年度汇缴前先做弥补测算,明确当年可弥补多少;
征收方式优化:核定征收企业评估转查账的可行性;
申报代办:完成年度申报并留存备查资料。
汇算清缴代办 800-3000 元;账套混乱的先做乱账清理 2000-8000 元;后续转入正常代理记账 199 元/月起,一般纳税人 399 元/月起。
常见问题解答
企业亏损可以结转几年弥补?
一般企业的亏损结转年限为 5 年,自亏损年度的次年起计算。高新技术企业和科技型中小企业,具备相应资格的,结转年限可延长至 10 年。超过结转年限仍未弥补完的亏损,不能再在以后年度弥补。
亏损年度不申报会有什么后果?
亏损年度不申报,税务机关无法确认该年度的亏损额,以后年度盈利时也就无法弥补这笔亏损,等于白白损失了可以抵税的额度。此外,未按规定申报还可能产生逾期处罚并影响纳税信用评价。亏损企业同样必须按时申报。
亏损弥补是自动的吗,需要办理手续吗?
亏损弥补在年度申报时体现,不需要单独办理审批手续,但需要在申报表中正确填列以前年度亏损弥补情况。前提是该亏损已经通过以前年度申报得到确认,因此准确申报和台账管理是关键。
核定征收的企业可以弥补亏损吗?
核定征收是按应税所得率或定额计算应纳税所得额,不存在亏损弥补的概念。如果企业希望充分弥补亏损,需要规范建账并转为查账征收,具体可评估企业实际情况后确定。
多个年度都亏损,弥补顺序怎么定?
按亏损发生的先后顺序依次弥补,即先发生的亏损先用以后年度所得弥补。建立亏损弥补台账,逐年记录亏损额、已弥补额、剩余待弥补额和到期年度,可以清晰掌握弥补进度。
当年的盈利可以往前弥补上一年的亏损吗?
可以,这正是亏损弥补的常规情形。企业用当年实现的所得弥补以前年度(在结转年限内)未弥补完的亏损,弥补后的余额才是当年的应纳税所得额。弥补金额不能超过剩余待弥补的亏损额。
亏损弥补和小微企业优惠能同时享受吗?
可以,且通常应当叠加考虑。先弥补以前年度亏损降低应纳税所得额,再适用小微企业优惠税率,两者作用于税基和税率两个不同环节,并不冲突。
濮阳正易企服 · 本地企业服务
公司注册 · 代办营业执照 · 代理记账 · 财税咨询 · 乱账清理 · 财务外包 · 资质代办
代理记账 199 元/月起,一般纳税人 399 元/月起;公司注册 800-1500 元;乱账清理 2000-8000 元。
濮阳正易企业服务有限公司
电话:15839391165
地址:濮阳市华龙区崛起时代C座1606
服务地区:濮阳市华龙区、濮阳县、清丰县、南乐县、台前县、范县
 售前咨询专员
