2026濮阳老板用个人微信支付宝收公司款的后果:公私账户混用风险与整改方案
在濮阳的中小微企业里,用老板个人微信、个人支付宝、个人银行卡收公司货款,是非常普遍的现象——客户要扫码方便、对公账户提现麻烦、反正都是自己的钱。但在金税四期 + 银税互联 + 大额资金监控的背景下,这种"方便"正在变成企业最集中的税务风险点之一。本文讲清:公私账户混用会被怎么认定、后果有多重、以及已经混了怎么整改。
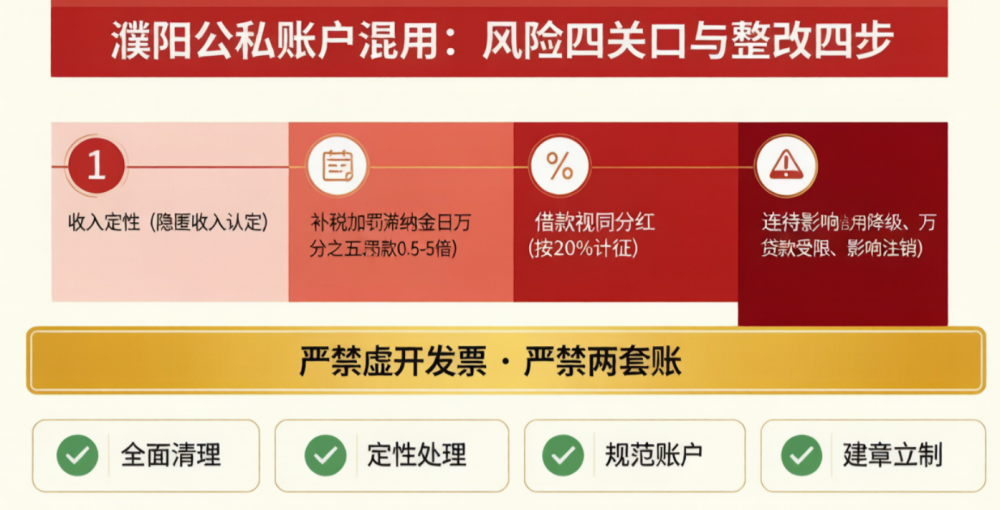
 图:公私账户混用的风险传导路径与整改四步
一、五种最常见的混用情形
| 情形 | 具体表现 | 风险等级 |
|---|---|---|
| ① 个人码收货款 | 客户付款扫老板个人微信/支付宝,资金直接进个人账 | 高 |
| ② 个人卡代收代付 | 公司应收应付走老板或员工个人银行卡 | 高 |
| ③ 公款私存 | 对公账户的钱频繁转老板个人卡 | 高 |
| ④ 老板垫资无凭证 | 老板自掏腰包付公司费用,没有借款或报销手续 | 中 |
| ⑤ 两套账 | 对公走一部分、个人走一部分,收入不入账 | 极高 |
为什么现在藏不住了:税务、银行、市场监管等部门信息已深度共享,个人账户大额、高频、有经营特征的收款会被识别;同时下游客户的采购发票、上游供应商的销售记录会形成交叉比对,收入对不上就会被预警。
二、后果会沿这四道关口传导
| 关口 | 后果 |
|---|---|
| ① 收入定性 | 本属公司的收入长期进个人账户且未申报,可能被认定为隐匿收入,而非暂时借用 |
| ② 补税加罚 | 补缴增值税及附加、企业所得税或经营所得;加收滞纳金(按日 万分之五);并处罚款,一般为不缴少缴税款的 0.5倍-5倍 |
| ③ 分红与借款认定 | 股东借款在纳税年度终了后未归还且未用于生产经营的,可能被视同股息红利分配按 20% 计征个税;无凭证的老板垫资,相关支出不得税前扣除 |
| ④ 连带影响 | 纳税信用降级、发票降版降量;影响银行贷款、招投标、平台入驻;严重时影响注销清税 |
容易被忽略的一点:很多老板以为"钱一直在我个人卡里,公司账上没体现就没事"。但反过来,公司长期有成本无收入、长期亏损、税负率明显偏低,本身就是最典型的预警信号之一,反而更容易被选中核查。
三、已经混用了,怎么整改
| 步骤 | 做什么 |
|---|---|
| ① 全面清理 | 梳理个人卡、个人码中属于公司的收款,逐笔核对合同、发货、客户,形成清单 |
| ② 定性处理 | 属公司收入的补确认收入并补申报;属老板垫资的补借款或报销手续;属股东往来的规范挂账 |
| ③ 规范账户 | 开通对公收款码与对公账户,停用个人码收公司款;建立收款、开票、入账的对应流程 |
| ④ 建章立制 | 明确资金支付审批、备用金限额、老板借款审批与归还期限,避免再次混同 |
图:财税顾问向企业主提示个人收款码的税务风险
四、合规收款的三条路
走对公:开通对公账户与对公收款码(微信/支付宝商家码绑定对公),客户付款直接进公司账,开票与入账自然对应;
走独立主体:确有多个经营主体或线上店铺的,分别开立对应主体账户并独立核算,不要混在一个池子里;
老板从公司拿钱走正规渠道:工资薪金、分红、报销、租金、借款等,按各自规则处理并留存凭证——分红按 20% 计征个税,工资按 3%-45% 累计预扣,二者税负与扣除效果不同,应提前测算。
两条绝对不能碰的红线:①严禁虚开发票——为了冲平无票收入或降低税负而买卖发票,可能构成虚开增值税专用发票罪,情节特别严重的最高可判无期徒刑;②严禁做两套账——账外经营一旦被查,性质从程序问题升级为偷税,后果量级完全不同。
如果历史账务已经比较乱——个人卡与公司账交织、凭证缺失、账实不符,建议先做一次乱账清理(周期 15-30 天,费用约 1000-8000 元),把往来理清、把账建实,再恢复正常记账与托管。整改越早,可选的处理方式越多、成本越低。
1. 用个人码收公司款一定有问题吗
偶尔、小额、事后能完整入账并申报的代收,风险相对可控;但如果形成长期、大额、持续的经营状态,且相应收入未申报,就可能被认定为隐匿收入,属于高风险行为。关键看是否入账申报、是否有完整业务链条佐证。
2. 被查到会罚多少钱
通常需补缴增值税及附加、企业所得税或经营所得,加收按日万分之五的滞纳金,并处罚款,一般为不缴少缴税款的0.5倍至5倍。具体数额取决于金额、持续时间与是否配合整改。
3. 股东从公司借钱长期不还怎么办
纳税年度终了后未归还且未用于生产经营的股东借款,可能被视同股息红利分配,按20%计征个人所得税。建议签订借款协议、约定利率与期限、按期归还并留存资金用途证明。
4. 老板自己垫钱给公司买东西怎么处理
应作为往来或费用报销规范处理:签订借款协议或走报销流程,取得公司抬头的合法发票,通过对公账户支付或明确代付关系,避免形成无凭证支出导致不能税前扣除。
5. 个人收款码要全部停用吗
用于公司经营的收款应全部切换到对公账户或对公商家码;纯粹个人生活收支不受影响。核心原则是:属于公司的钱进公司账,属于个人的钱进个人账,两者不交叉。
6. 历史账很乱,还能补救吗
可以。先做乱账清理(15-30天,1000-8000元),梳理往来、补正凭证、重建账套,再恢复正常记账或托管。整改越早,处理方式越多、代价越小;拖到被核查或需要注销时再处理,成本会显著上升。
正易企服 · 濮阳企业账务合规整改
乱账清理 15-30天 · 2000-8000元
往来梳理 + 补正凭证 + 重建账套 + 后续托管
濮阳正易企业服务有限公司(正易企服)
咨询电话:15839391165
地址:濮阳市华龙区崛起时代C座1606
官网:https://www.zy7f.cn/
服务范围:濮阳市华龙区、濮阳县、清丰县、南乐县、台前县、范县
 售前咨询专员
