2026濮阳公司股权架构怎么设计:自然人持股、控股公司与合伙平台三种模式对比 - 正易企服
股权架构看起来是“分比例”的小事,实际上决定了三件大事:控制权归谁、利润怎么分、将来怎么退出。而且它有个特点——注册时随手一填,后面改起来成本极高。
在濮阳做企业服务的这些年里,我们见过太多因为早期股权随意分配,后来在融资、分红、退出时陷入僵局的例子。本文把常见的三种架构模式讲清楚。
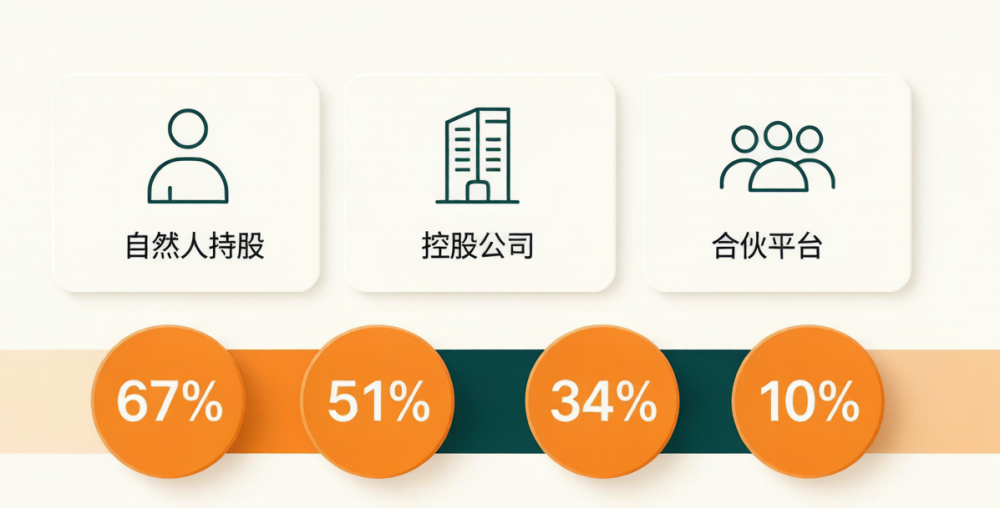
先记住四个比例:67%(绝对控制)、51%(相对控制)、34%(否决权)、10%(提请解散与召集会议)。这四个数字决定了股东能做什么、不能做什么。
一、三种常见架构模式
| 模式 | 结构 | 适合谁 | 主要特点 |
|---|---|---|---|
| 自然人直接持股 | 股东个人直接持有主体公司股权 | 单一或少数股东的小微企业 | 结构简单、决策快、设立成本低 |
| 控股公司架构 | 股东先设控股公司,再由其持有主体公司 | 多业务板块、计划长期扩张 | 便于板块隔离与再投资,管理成本略高 |
| 合伙企业持股平台 | 核心团队通过合伙企业间接持股 | 有核心团队激励需求、员工股权安排 | 便于集中表决权与动态调整,设立与维护需规范 |
对濮阳绝大多数中小微企业来说,自然人直接持股是最实用的选择。控股公司与持股平台的价值,主要体现在多板块布局、引入投资人或实施团队激励时才真正显现,不必为了“看起来高级”而把结构简单事情复杂化。
二、税负差异要看清楚
不同架构下,利润从公司回到个人手里,税务处理路径不同:
| 路径 | 适用架构 | 税负要点 |
|---|---|---|
| 工资薪金 | 各类架构均适用 | 按 3%-45% 超额累进,支出可在企业所得税前扣除 |
| 分红 | 自然人直接持股 | 一般按 20% 缴纳个人所得税 |
| 股权转让 | 自然人直接持股 | 按财产转让所得 20%;印花税按万分之五贴花 |
| 间接持股 | 控股公司 / 合伙平台 | 路径更长,需结合主体性质分别判断,不宜简单套用 |
提醒:分红与股权转让的税率是法定口径,但具体适用会受企业性质、持有期限、优惠政策等影响。涉及金额较大的架构安排,应在实施前做一次专项测算,不要照搬网络上的“通用方案”。

三、注册阶段就要定好的四件事
1. 股权比例与控制权
避免出现 50% : 50% 或三人均分这类结构。平分股权在经营顺利时没问题,一旦出现分歧就会陷入僵局,谁也做不了决定。建议明确一个决策核心,其余股东通过协议约定表决与退出机制。
2. 出资方式与期限
新公司法要求有限责任公司股东认缴出资额自成立之日起五年内缴足,存量公司有过渡期安排。出资可以是货币,也可以是符合条件的非货币财产。以货币出资的,转账备注务必写明“投资款”,否则可能被认定为往来款而非实缴。
3. 法定代表人与监事安排
法定代表人代表公司行使职权,同时承担相应责任,不应随意挂名。监事负责监督,董事、高级管理人员不得兼任监事。这两个位置填错,后续变更要单独走流程(一般 5-10 个工作日)。
4. 退出与继承约定
提前在章程或股东协议中约定:股东离职、离婚分割、身故继承、异议回购等情形如何处理。没有约定的,发生争议时只能按法定规则处理,往往耗时且伤和气。
四、什么时候需要调整架构
引入新投资人或核心团队——需要预留股权池与调整机制
业务分拆或跨板块经营——不同业务的风险应适度隔离
准备融资或被并购——架构清晰度直接影响尽调结果
早期比例明显不合理——越早调整成本越低
调整股权的常见方式是股权转让或增资扩股。两者差别很大:增资是钱进公司、用于经营,一般需三分之二以上表决权通过,涉及印花税按万分之二点五贴花;转让是钱进股东个人口袋,需其他股东过半数同意并放弃优先购买权,涉及印花税万分之五及个人所得税。具体选哪种,要看目的是融资还是套现。
五、费用与周期参考
| 事项 | 耗时 | 官方收费 | 代办参考 |
|---|---|---|---|
| 新设公司(含股权设计) | 3-5 个工作日出照 | 0 元 | 800-1500 元 |
| 股权变更 | 5-10 个工作日 | 0 元 | 500-5000 元 |
| 增资扩股 | 5-10 个工作日 | 0 元 | 同上,视复杂度 |
| 财税咨询与架构测算 | 视方案而定 | — | 按项目计 |
六、常见问题
两个人合伙,股权各 50% 可以吗?
不建议。平分股权在意见不一致时会导致决议无法通过,形成僵局。更好的做法是明确一个决策核心(如 51% 或 67%),其余股东的表决与退出机制通过股东协议另行约定。
注册资本认缴可以一直不缴吗?
不可以。新公司法要求有限责任公司股东认缴出资额自公司成立之日起五年内缴足,存量公司按过渡期安排调整。到期未缴的,可通过减资程序处理,但减资需履行通知与公告程序,周期通常 45 天以上。
分红要交多少税?
自然人股东取得的分红,一般按 20% 缴纳个人所得税。具体适用会受企业性质与相关政策影响,金额较大的建议在实施前做专项测算。同时要区分:把钱以工资形式发放可按 3%-45% 累进计税并在企业所得税前扣除,两种方式的综合税负需结合实际情况比较。
股权已经分错了,还能改吗?
可以。常见路径是股权转让或增资扩股,工商变更一般 5-10 个工作日。但转让涉及印花税与个人所得税,且 0 元或明显偏低的价格可能被税务机关核定征收,不宜简单按“0 元转让”操作。调整前建议先做一次方案测算。
濮阳正易企服 本地企业服务一站式办理:公司注册、代理记账、乱账清理、财务外包、财税咨询、资质代办。
咨询电话:15839391165 地址:濮阳市华龙区崛起时代C座1606
 售前咨询专员
